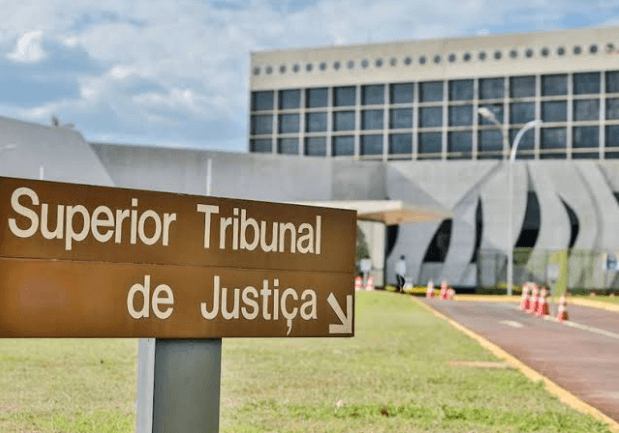
Cancelamento de CDA: STJ garante honorários, mas por equidade
O Superior Tribunal de Justiça decidiu que, havendo cancelamento da Certidão de Dívida Ativa (CDA) pela própria Fazenda antes da sentença, a execução fiscal é extinta e o ente público paga honorários quando foi ele quem deu causa à cobrança indevida. O valor, porém, é fixado por equidade, e não por percentual sobre a dívida. Para a empresa cobrada em duplicidade, a decisão sobre cancelamento de CDA confirma o direito e reduz a expectativa.
Receber a citação de uma execução fiscal por um débito que já foi pago, que está em duplicidade ou que nunca existiu é uma situação mais comum do que deveria. A empresa precisa contratar defesa, acompanhar o processo por anos e conviver com o registro da dívida em certidões e cadastros. Quando o Fisco finalmente reconhece o erro, o cancelamento de CDA encerra a cobrança, mas a lei prevê que isso ocorre sem ônus para as partes. Fica a pergunta sobre quem arca com o custo de uma defesa que não deveria ter sido necessária.
Em julgado divulgado no Informativo de Jurisprudência n. 904, de 6 de outubro de 2026, a Segunda Turma do Superior Tribunal de Justiça (STJ) decidiu que, “no caso em que a execução fiscal é extinta antes da decisão de mérito de primeira instância, em razão da desistência voluntária do ente público consubstanciada no cancelamento administrativo da CDA, é cabível a condenação da Fazenda ao pagamento de honorários de sucumbência, os quais devem ser fixados por equidade”. O julgamento foi unânime, sob a relatoria do Ministro Francisco Falcão.
Dito de forma direta, a CDA é o documento que permite ao poder público cobrar uma dívida na Justiça. Honorários de sucumbência são o valor que a parte responsável pelo processo paga ao advogado da outra. O tribunal reconheceu que eles são devidos, mas determinou que o juiz fixe um valor que considere razoável, em vez de aplicar um percentual sobre o montante cobrado.
Uma cobrança em duplicidade que levou anos para ser desfeita
Em processo originário do Rio de Janeiro, a Fazenda estadual ajuizou execução fiscal para cobrar Imposto sobre Circulação de Mercadorias e Serviços (ICMS). Citada, a empresa apresentou exceção de pré-executividade e apontou que o débito estava sendo cobrado em duplicidade. O processo tramitou por alguns anos até que a própria Fazenda cancelou administrativamente a CDA, antes de qualquer decisão de mérito. O juiz extinguiu a execução sem condenar o ente público em honorários, com base na Lei de Execução Fiscal (LEF), e o Tribunal de Justiça manteve a decisão. O informativo não divulga o valor da dívida cobrada.
A Fazenda paga honorários quando há cancelamento de CDA na execução fiscal?
Sim, quando foi ela quem deu causa à cobrança indevida. O art. 26 da LEF prevê que, cancelada a inscrição antes da decisão de primeira instância, a execução fiscal é extinta sem qualquer ônus para as partes. O STJ, porém, já havia fixado em recurso repetitivo, no Tema 143, que mesmo nesses casos é preciso verificar quem provocou o processo. No caso julgado, a responsabilidade foi atribuída exclusivamente à Fazenda, porque a duplicidade havia sido informada pela empresa ainda no início e, mesmo assim, a cobrança prosseguiu.
No cancelamento de CDA, o valor não segue o percentual da dívida
A segunda parte da decisão é a que mais pesa. Em regra, os honorários contra a Fazenda Pública são calculados em percentuais sobre o valor discutido, e o STJ já decidiu, no Tema 1.076, que o juiz não pode trocar esses percentuais por um valor arbitrado quando a causa é de valor elevado. Aqui, a Turma afastou essa regra. O raciocínio foi o de que, tendo a Fazenda desistido voluntariamente da cobrança, não se pode afirmar que o trabalho do advogado da empresa foi determinante para o resultado. Impor ao ente público o percentual cheio, segundo o tribunal, esvaziaria o art. 26 da LEF, tratado como norma especial.
Convém lembrar que os honorários de sucumbência pertencem ao advogado, e não à empresa. O tema interessa à gestão porque influencia a forma de contratar a defesa. Em execuções indevidas de valor alto, contratos que contavam com a sucumbência como parte relevante da remuneração precisam ser revistos, e o custo efetivo da defesa tende a ficar com o contribuinte.
A justificativa não combina com os fatos do caso
A conclusão convive mal com os fatos narrados, ao menos tal como resumidos no informativo. Foi a defesa da empresa que apontou a duplicidade no início do processo, e o cancelamento veio anos depois. Dizer que a atuação do advogado não foi determinante desconsidera que, sem aquela petição, a cobrança poderia ter avançado até a penhora de bens. A solução também cria um incentivo ruim, pois o custo de manter uma execução indevida por anos fica menor para a Fazenda se ela cancelar a CDA antes da sentença. Por fim, a decisão abre uma exceção a um tema repetitivo por meio de julgado de Turma, o que tende a gerar questionamento.
Contribuintes cobrados por débitos pagos, duplicados ou inscritos por erro
O julgado interessa a empresas que respondem a execuções fiscais por débitos pagos, lançados em duplicidade ou inscritos por erro, em qualquer esfera, já que a LEF se aplica à União, aos Estados e aos Municípios. O caso concreto, contudo, tem contornos precisos. Tratava-se de cancelamento administrativo da CDA por iniciativa da própria Fazenda, antes de decisão de mérito de primeira instância. Situações diferentes, como a extinção da execução fiscal por decisão judicial que acolhe a defesa do contribuinte, não foram objeto do julgamento.
Medidas para reduzir o custo de uma execução fiscal indevida
Apontar o erro cedo e por escrito. A decisão atribuiu a responsabilidade à Fazenda porque a duplicidade foi informada no início da execução. Apresentar a defesa logo após a citação, com os comprovantes, é o que permite demonstrar depois quem deu causa ao processo.
Acionar também a via administrativa. Um pedido de revisão ou de cancelamento da inscrição, protocolado no órgão que a emitiu, corre em paralelo à defesa judicial e produz prova da data em que o Fisco tomou conhecimento do erro.
Rever a contratação da defesa. Como a sucumbência nesses casos pode ser fixada em valor modesto, a remuneração do advogado deve ser negociada sem depender dela.
Limites do julgado e a tensão com o Tema 1.076
A decisão foi proferida pela Segunda Turma no AREsp 3.090.386/RJ, por unanimidade, em 17 de junho de 2026, com acórdão publicado em 22 de junho de 2026. É decisão de Turma, sem efeito vinculante. Ela aplica o Tema 143 dos recursos repetitivos, que manda apurar quem deu causa ao processo quando a execução fiscal é extinta por cancelamento do débito, e interpreta o art. 26 da Lei nº 6.830/1980 em conjunto com o art. 85, § 8º, do Código de Processo Civil (CPC). O afastamento do Tema 1.076, que restringe a fixação por equidade, é o ponto mais sujeito a revisão. O informativo não menciona a posição da Primeira Turma nem eventual exame da questão pela Primeira Seção.
No orçamento da empresa, a decisão não altera a classificação de risco da dívida, que continua a depender do mérito da cobrança. Altera a conta do custo de defesa, que deve ser tratado como despesa própria mesmo quando a empresa tem razão.
Perguntas frequentes sobre cancelamento de CDA e execução fiscal
Como pedir o cancelamento de CDA?
Por dois caminhos, que podem ser usados em conjunto. O primeiro é o pedido administrativo ao órgão que inscreveu o débito, acompanhado dos comprovantes do erro. O segundo é a defesa na própria execução fiscal, por exceção de pré-executividade ou por embargos.
O que é exceção de pré-executividade?
É a defesa apresentada por simples petição, sem necessidade de garantir a dívida. Na execução fiscal, ela é admitida para questões que o juiz pode reconhecer por iniciativa própria e que não exigem produção de provas, conforme a Súmula 393 do STJ.
Fontes
Superior Tribunal de Justiça. Informativo de Jurisprudência n. 904, 6 de outubro de 2026. AREsp 3.090.386/RJ, Rel. Ministro Francisco Falcão, Segunda Turma, por unanimidade, julgado em 17/6/2026, DJEN de 22/6/2026: processo.stj.jus.br/jurisprudencia/externo/informativo/.
Superior Tribunal de Justiça. Tema Repetitivo 143 (causalidade na extinção da execução fiscal por cancelamento do débito) e Tema Repetitivo 1.076 (limites da fixação de honorários por equidade), e Súmula 393: processo.stj.jus.br.
Lei nº 6.830/1980 (Lei de Execução Fiscal), art. 26: planalto.gov.br.
Lei nº 13.105/2015 (Código de Processo Civil), art. 85, §§ 3º e 8º: planalto.gov.br.
Este tema afeta você ou a sua empresa?
Assessoramos empresas em questões societárias, contratuais, tributárias e em disputas estratégicas.
Receba análises como esta no seu e-mail
Newsletter quinzenal da Schiefler Advocacia.