TCU exige adequação de preços quando a distância de transporte diminui na obra e mantém multa ao fiscal mesmo após a devolução
A Primeira Câmara do Tribunal de Contas da União (TCU), sob relatoria do Ministro Benjamin Zymler, reafirmou que a redução da distância média de transporte (DMT) durante a execução de obras impõe a adequação dos preços aos serviços efetivamente realizados. Pagar o transporte pela distância orçada quando o material percorre trajeto muito menor caracteriza superestimativa de quantidade, vício que não se compensa pela análise do preço global do contrato. No Acórdão 5462/2026-Primeira Câmara, o Tribunal também multou o fiscal do contrato, mesmo com os valores recuperados, porque a correção só veio após auditoria do tribunal de contas estadual.
O quadro normativo: liquidação da despesa e DMT
A liquidação é a etapa em que a Administração verifica o direito do credor antes do pagamento. Pelo art. 63, § 2º, da Lei 4.320/1964, a liquidação de serviços prestados tem por base, entre outros documentos, “os comprovantes da entrega de material ou da prestação efetiva do serviço”. Nas obras, essa verificação passa pelas medições atestadas pelo fiscal do contrato.
Na Lei 14.133/2021, o art. 117, § 1º, manda o fiscal registrar as ocorrências da execução e determinar a regularização de faltas ou defeitos.
A distância média de transporte é a distância considerada no orçamento entre a origem de um insumo (uma usina de asfalto, por exemplo) e o local de aplicação. No Sicro, tabela referencial de obras rodoviárias, o transporte com caminhão basculante é medido em tonelada por quilômetro (tkm). A DMT, portanto, define a quantidade do serviço remunerado.
O caso concreto: usina a 7 km, transporte pago por 157 km
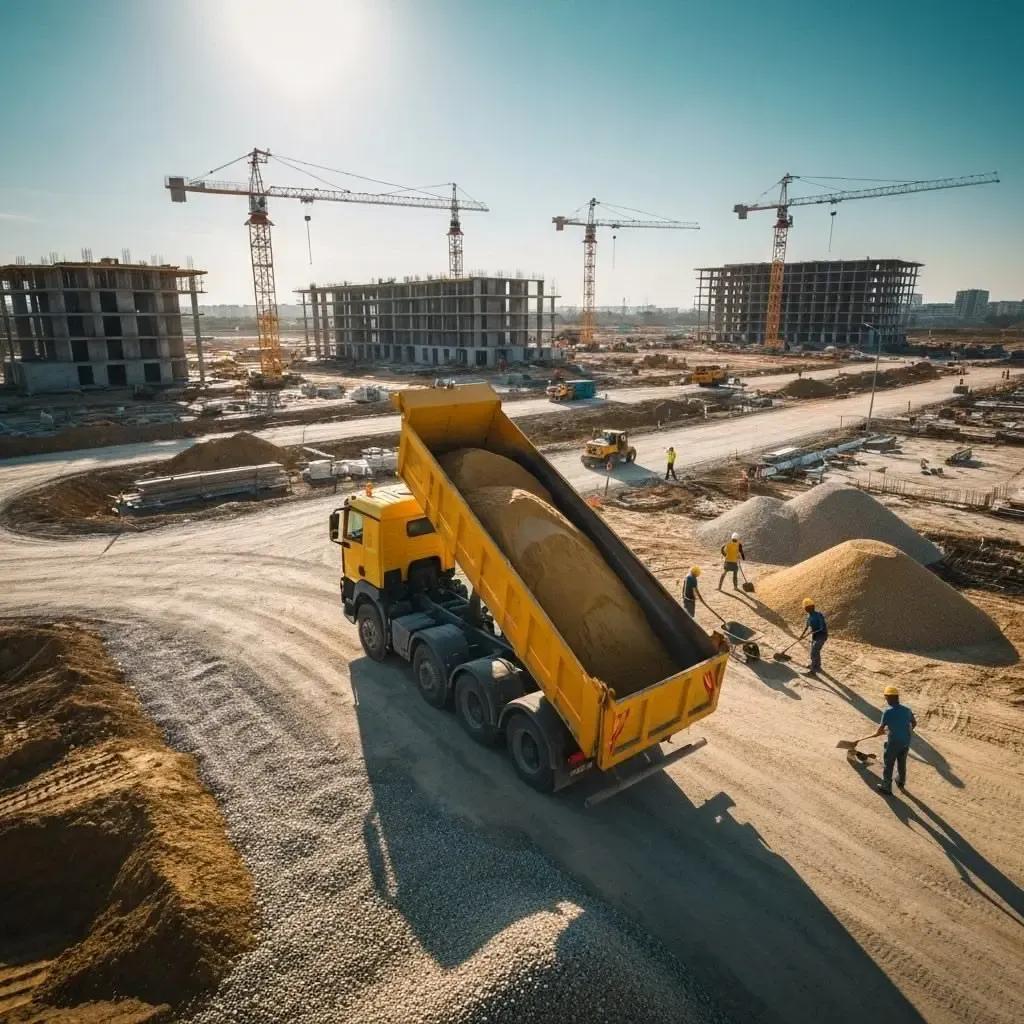
Um município contratou a recuperação e o recapeamento de vias com recursos federais de emenda parlamentar. O orçamento e o contrato previam o transporte do concreto betuminoso usinado a quente (CBUQ) a partir de usina localizada em outro estado, a 157 km das obras.
Desde o início da execução, a massa asfáltica foi produzida em usina móvel instalada a cerca de 5 a 7 km do local. Ainda assim, entre março e agosto de 2024, o fiscal do contrato atestou as quatro primeiras medições com base na distância de 157 km, ciente da usina próxima.
Auditoria do tribunal de contas estadual apurou superfaturamento de R$ 789.206,61 e determinou a glosa dos valores pagos a maior e a formalização de termo aditivo. O município cumpriu as determinações, com cerca de 80% da obra já executada, e o dano foi considerado saneado.
Chamado em audiência pelo TCU, o fiscal alegou economia global de R$ 411.918,88 com a nova logística, boa-fé e falha apenas formal na liquidação, já corrigida.
O entendimento fixado pelo TCU
A Primeira Câmara acompanhou o relator por unanimidade. O primeiro enunciado extraído da deliberação tem o seguinte teor:
A redução, durante a execução de obras ou serviços de engenharia, da distância média de transporte de insumos (DMT) impõe a adequação dos preços aos serviços efetivamente realizados, sob pena de caracterização de superestimativa de quantidade, vício que não admite compensação mediante análise do preço global do contrato.
Segundo o voto, o custo de transporte era “parcela integrante da formação do preço do serviço”. Se o material percorreu de 5 a 7 km, a parcela correspondente à distância excedente deixou de ser executada, ainda que a pavimentação tenha sido entregue. O relator citou o Acórdão 2110/2025-Plenário, no mesmo sentido, e rejeitou o argumento da economia global, que só chegou aos preços depois da intervenção do controle.
Com base no Acórdão 1195/2026-Plenário, o voto separou o ganho obtido com solução executiva mais eficiente, fruto da expertise da empresa, do benefício que decorre de superdimensionamento ou deficiência da solução de referência da Administração. O regime de execução e a assunção de riscos pela contratada, segundo o relator, não autorizam pagar quantitativos sabidamente não realizados.
O segundo enunciado trata da responsabilização do fiscal:
A devolução, por empresa contratada pela Administração, de valores que lhe foram pagos a maior não afasta, por si só, a aplicação de sanção aos responsáveis, se o prejuízo ao erário foi evitado em decorrência da atuação de órgão de controle.
Para o relator, a inexistência de débito não favorecia o fiscal, porque não decorreu de “uma atuação diligente e espontânea do responsável”. O voto invocou o Acórdão 1589/2014-Segunda Câmara e qualificou a conduta como erro grosseiro (art. 28 da LINDB): o fiscal conhecia a usina próxima e atestou sucessivas medições com a distância de 157 km, matéria situada no núcleo de suas atribuições.
Na dosimetria, contaram como atenuantes a prestação dos serviços e a ausência de condenação anterior, e o voto registrou a falta de elementos que indicassem dolo ou má-fé. A multa de R$ 9 mil (art. 58, II, da Lei 8.443/1992) equivale a cerca de 10% do teto atual dessa sanção.
As implicações práticas para fiscais e contratadas
Para o fiscal do contrato, a medição deve refletir a realidade física da execução. Mudanças na origem dos insumos, na localização de usinas ou nas rotas de transporte pedem ajuste imediato das medições e formalização da alteração, com proposta da contratada, análise técnica, aprovação da autoridade competente e termo aditivo. No caso, nenhum desses documentos foi produzido na época.
A recomposição do dano provocada pelo controle tende a não afastar a sanção. Ao que tudo indica, a correção espontânea e documentada, anterior a qualquer auditoria, recebe outro tratamento, já que o voto destacou justamente a falta dessa iniciativa. Na defesa, o debate passa a ser o erro grosseiro e a dosimetria.
Para as construtoras, o acórdão confirma que os ganhos de eficiência próprios continuam legítimos, ao passo que o ganho derivado de premissa orçamentária superada deve ser repassado à Administração. Ao mudar a logística, a medida prudente é pedir a reprogramação formal, que pode incorporar os novos custos às composições, como ocorreu no caso com a usina móvel.
Perguntas frequentes
O que é DMT em obras públicas?
É a distância média de transporte considerada no orçamento entre a origem de um insumo, como uma usina de asfalto, e o local da obra. Como o transporte costuma ser medido em tonelada por quilômetro, a DMT define a quantidade do serviço remunerado.
A redução da distância de transporte durante a obra exige ajuste do contrato?
Sim. Para o TCU (Acórdão 5462/2026-Primeira Câmara), a redução da DMT impõe a adequação dos preços aos serviços efetivamente realizados. Pagar pela distância orçada caracteriza superestimativa de quantidade, que não se compensa pela análise do preço global do contrato.
A devolução dos valores pagos a maior afasta a multa do responsável?
Se o prejuízo foi evitado pela atuação de órgão de controle, a devolução não afasta a sanção por si só. No Acórdão 5462/2026-Primeira Câmara, o fiscal do contrato foi multado em R$ 9 mil por erro grosseiro, com atenuantes reconhecidas na dosimetria.
Fontes
Acórdão 5462/2026-Primeira Câmara, rel. Min. Benjamin Zymler, sessão de 13/10/2026.
Este tema afeta você ou a sua empresa?
Atuamos em licitações, contratos administrativos, processos no TCU e direito administrativo sancionador, em todo o Brasil.
Receba análises como esta no seu e-mail
Newsletter quinzenal da Schiefler Advocacia.
Leia também